本文作者——温妮|东北财经大学硕士
过去几年,香港一直处在低速修复的状态。土地开发节奏慢,新房供应不足,基层住房压力大,城市建设长期缺少统一节奏,经济复苏一直显得零散乏力。
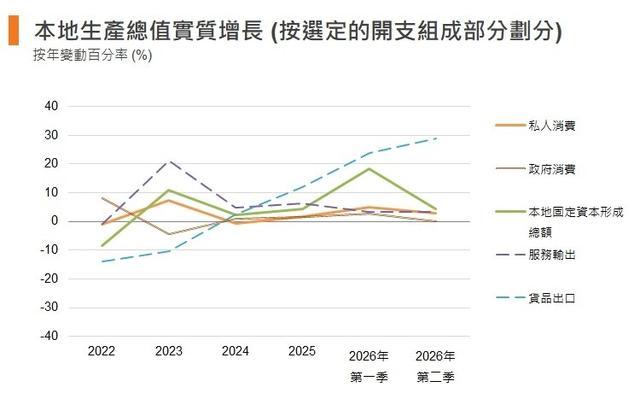
也正因如此,市场和机构对香港经济的预期一直偏保守。谁也没想到最新季度的经济表现超出了所有人预判。三季度GDP增速冲到5.2%,相比二季度4.2%继续抬升,远远甩开市场3.7%的预期。前三季度累计增长5.1%,创下近五年最强开局。
这一波突然提速,刚好踩在香港首份五年规划全面落地的节点上。
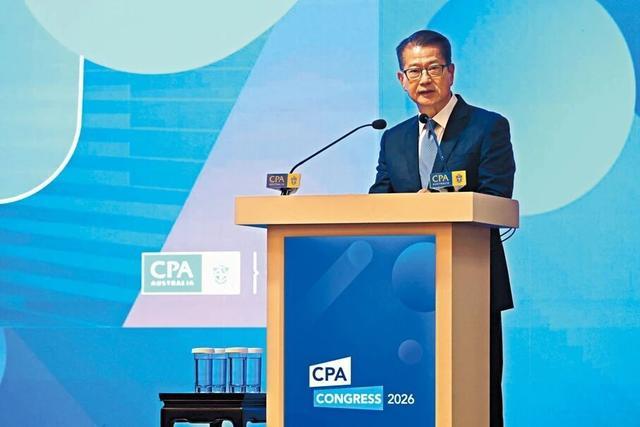
和过去只讲方向,不提落地的政策不同,这次规划把大家最关心的住房,土地供应,就业收入问题细化称可量化的考核指标。
22项核心指标中,5项硬性任务必须按时完成,进度不达标准会被问责。这一季度亮眼的数据,就是多年停滞问题被逐个疏通之后,呈现出的真实回暖。
【财政走出低迷,城市终于有底气长线建设】
前几年香港最大的问题,是财政一直紧绷。公共开支压力大,储备消耗快,很多大型民生工程因为资金不确定只能缓慢推进甚至搁置。
这一轮经济回暖扭转了这种被动局面,市面商业活动变多,企业经营状况好转,交易市场活跃度回升,直接带动了利得税和印花税收入上涨。
2026-2027年度,香港经营账目实现正向盈余,综合财政保持盈利,财政储备稳定在6793亿高位。这是一个很关键的转折点,意味着城市不用再靠消耗储备过日子,日常运转可以靠自身经济活动支撑。
有了稳定的经营性收入,香港才有底气继续投入北都开发,公屋建设还有城区更新这些回报周期长,耗资巨大的长线工程。
但需要明确的是,财政好转不等于压力完全消失。日常运维收支和基建资本开支是两套独立账目,大民生土地开发的大额支出还在持续,未来几年依旧要大额投入。现在的回暖,更多是给城市发展解锁了空间,让所有卡住的项目,终于可以稳步推进。
【公屋排队时长回落,住房民生迎来实质改善】
住房压力是困扰香港基层十几年的核心问题。土地供应不足,新房增量少,公屋轮候时间常年居高不下,很多普通家庭要等待五六年甚至更久,才能等到一次上楼机会。
这次五年规划第一次给出了明确的解决节奏,未来五年新增19.6万套公屋和简约公屋,逐步把漫长的轮候周期压短,最终控制在四年以内。
前几年香港主要依靠简约公屋快速补缺口,这类房屋建设流程简单,落成速度快,在短时间里释放了大量房源,把曾经6.1年的轮候峰值降到了现在的4.8年。但这种快速补量的阶段已经接近尾声,3万套简约公屋基本收尾,后续不会再有大批量快速房源。
接下来改善民生,只能依靠传统公屋建设。流程更复杂,环节更多,也更依赖收地效率和工程进度。对无数住在劏房,长期排队等待的家庭来说,规划给出了明确的改善希望,但真正改变生活,依旧要看后续工程能不能稳定落地。
【北都全速建设,破解香港多年土地困局】
北部都会区熟地供应,是五年规划的硬性考核指标,也是破解香港土地稀缺,产业受限的关键。未来五年将释放900公顷熟地,对比过去五年仅120公顷的完成量,推进力度完全是跨越式升级。
目前九个新发展区里面四个已经动工,洪水桥和厦村逐步放出产业用地,河套和沙岭也有企业进驻,多年停留在图纸上的新区规划,真正进入实体建设阶段。
大规模基建和土地平整,拉高了本季度的投资数据。香港也在不断简化审批流程,完善配套法案,专门解决过去拖慢开发进度的制度问题。
不过现在所有增长,都来自投入建设的阶段。荒地变熟地,熟地变园区,园区带动就业,中间存在很长的时间差。现在的数据回暖,是未来发展的铺垫,真正的产业红利和居住红利,还需要时间释放。
【复苏存在明显层级,宏观回暖没有普及每一类人群】
整体来看,香港财政,基建,土地开发均实现稳步突破,五年规划开局表现十分亮眼,宏观经济向上趋势明确。
但任何城市的经济复苏,都不会平均落到每个人身上,香港的分层差距尤其明显。
这一轮大涨的核心动力来自外贸出口和大型基建投资。对外商贸订单爆发,大型工程集中开工,资本端和产业端最先吃到红利。但贴近本地普通人的消费市场,回暖力度弱很多。
就业层面整体失业率维持平稳,但压力几乎全部压在餐饮,零售,住宿等基层行业。这些行业门槛低,抗风险能力弱,经济上行阶段回暖最慢,下行阶段承压最重。
薪资结构也延续长期的行业差距。对接资本和外贸的金融和贸易岗位收入稳定走高,普通服务行业的薪资几乎没有太大变化。
之所以出现这种差距,是因为外贸和基建属于大额资金驱动的行业,行情回暖,利润回流速度快。而本地小店还有基层服务行业完全依赖普通市民的日常消费,居民收入变化本身就滞后于宏观数据。
现阶段的香港已经彻底走出停滞局面,城市发展进入全新的上升周期,各项民生和城建短板得到针对性补齐。
但宏观数据回暖,只是发展的第一步。
未来几年,香港最大的任务就是把宏观层面的改善,真正落到普通人身上,让排队等房的家庭,小微经营者,基层从业者,真正分到经济复苏的红利。
汇融优配提示:文章来自网络,不代表本站观点。